L’éco-prêt à taux zéro, souvent appelé éco-PTZ, permet de financer des travaux de rénovation énergétique sans payer d’intérêts. Il s’adresse aux propriétaires qui souhaitent améliorer la performance de leur logement sans avancer immédiatement l’intégralité du coût des travaux.
Ce dispositif peut être particulièrement utile dans une rénovation globale, lorsque plusieurs postes sont prévus : isolation, chauffage, eau chaude sanitaire, ventilation ou amélioration énergétique d’ensemble. L’objectif est simple : réduire les consommations, améliorer le confort et limiter le reste à charge du ménage.
Pour en bénéficier, le projet doit respecter plusieurs conditions. Le logement, les travaux, les entreprises et le dossier bancaire doivent être cohérents. L’éco-prêt à taux zéro reste un prêt : la banque étudie donc aussi la capacité de remboursement de l’emprunteur.
Comprendre l’éco-prêt à taux zéro
L’éco-prêt à taux zéro est un prêt bancaire sans intérêts. L’emprunteur rembourse uniquement le capital prêté, sans coût d’intérêt supplémentaire. Il sert à financer des travaux d’amélioration de la performance énergétique dans un logement existant.
Il ne doit pas être confondu avec le prêt à taux zéro immobilier classique, destiné à l’accession à la propriété. L’éco-PTZ concerne les travaux de rénovation énergétique. Il peut être demandé par un propriétaire occupant, un propriétaire bailleur, un syndicat de copropriétaires ou certaines sociétés civiles non soumises à l’impôt sur les sociétés.
Son intérêt principal est de financer tout ou partie du reste à charge après mobilisation d’autres aides. Il peut donc venir compléter MaPrimeRénov’, les certificats d’économies d’énergie, certaines aides locales ou la TVA réduite.
Quelles sont les conditions pour obtenir un éco-prêt à taux zéro ?
Quels sont les travaux éligibles à l’éco-PTZ ?
L’éco-PTZ peut financer plusieurs catégories de travaux. La première concerne les travaux par action, par exemple l’isolation de la toiture, l’isolation des murs donnant sur l’extérieur, le remplacement de parois vitrées, l’isolation des planchers bas, l’installation ou le remplacement d’un système de chauffage, ou encore la production d’eau chaude sanitaire utilisant une énergie renouvelable.
La deuxième catégorie concerne les travaux permettant d’atteindre une performance énergétique globale. Cette solution est généralement utilisée dans les rénovations plus ambitieuses, lorsque plusieurs postes de travaux sont combinés pour améliorer fortement la performance du logement.
La troisième catégorie concerne la réhabilitation d’un système d’assainissement non collectif, à condition que le dispositif ne consomme pas d’énergie et respecte les critères techniques prévus.
Les dépenses prises en compte peuvent inclure la fourniture, la pose, la dépose des anciens équipements, certains travaux indissociablement liés, les études techniques et les frais de maîtrise d’œuvre lorsqu’ils sont nécessaires au projet.
Quel montant peut-on emprunter avec un éco-prêt à taux zéro ?
Le montant de l’éco-prêt à taux zéro dépend du type de travaux réalisés. Le plafond maximal peut atteindre 50 000 € pour des travaux de performance énergétique globale ou pour des travaux ouvrant droit à MaPrimeRénov’.
Pour des travaux ponctuels, le montant varie selon le nombre d’actions engagées. Le plafond est plus limité pour une seule action, puis augmente lorsque deux ou trois actions de rénovation énergétique sont réalisées. Le remplacement des seules parois vitrées possède un plafond spécifique inférieur aux autres postes.
Le montant accordé ne dépend donc pas uniquement du coût total du devis. Il dépend aussi de la nature des travaux, du nombre d’actions éligibles et du respect des critères techniques. Un même devis peut être partiellement éligible si certaines lignes ne correspondent pas aux dépenses admises.
Un éco-PTZ complémentaire peut être demandé pour un même logement dans les cinq ans suivant le premier prêt, à condition de respecter les plafonds globaux applicables. Cette possibilité peut être utile lorsqu’un ménage réalise sa rénovation en plusieurs étapes.
Quelle est la durée maximale d’un éco-prêt à taux zéro ?
La durée de remboursement de l’éco-PTZ dépend du type de projet. Elle peut aller jusqu’à 15 ans dans le cas général. Elle peut atteindre 20 ans pour des travaux de performance énergétique globale ou lorsque le prêt est mobilisé avec MaPrimeRénov’.
Cette durée plus longue peut améliorer la faisabilité financière d’un projet important. Elle permet d’étaler le remboursement et de limiter la mensualité. Elle ne doit toutefois pas masquer la nécessité de construire un plan de financement réaliste.
L’éco-prêt à taux zéro reste un crédit. Même sans intérêts, il engage l’emprunteur sur plusieurs années. La cohérence entre le montant emprunté, les aides obtenues, les économies attendues et la capacité de remboursement doit donc être étudiée avant le dépôt du dossier.
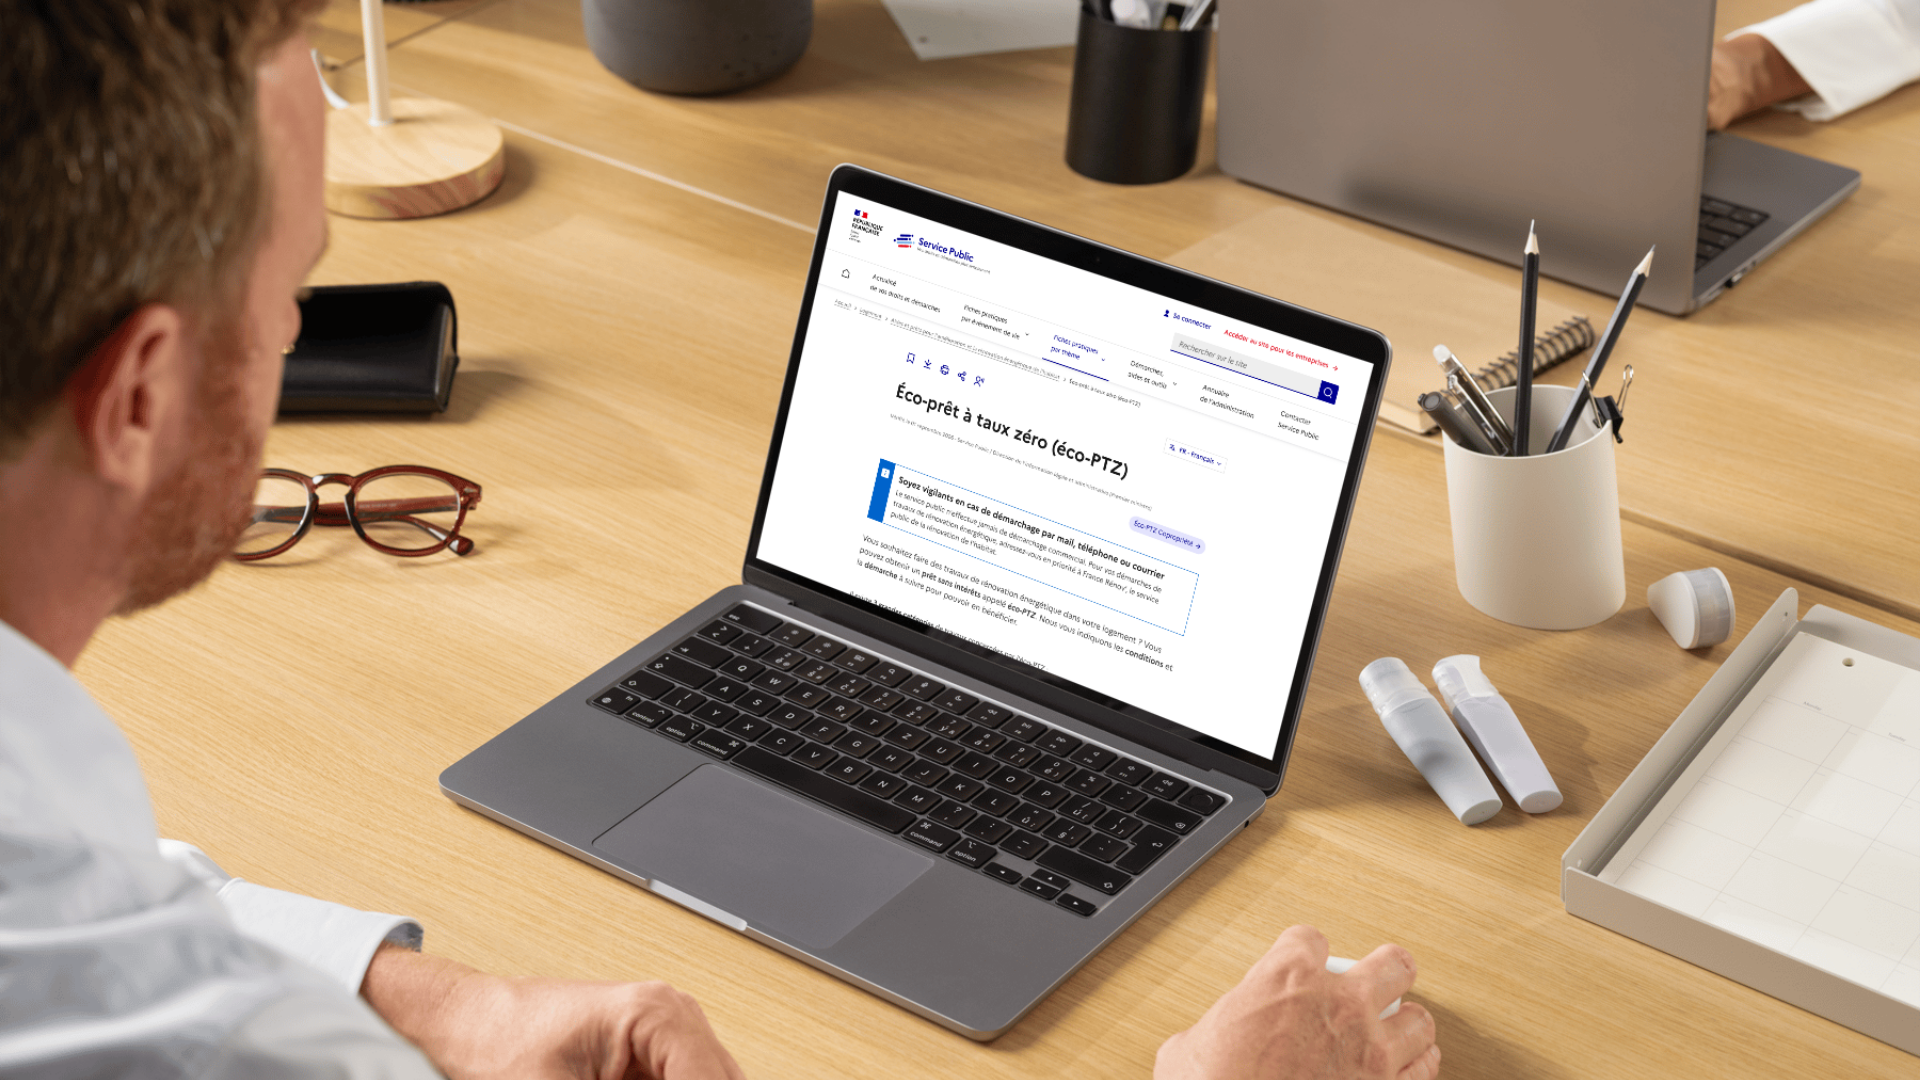
Quelle banque propose l’éco-prêt à taux zéro ?
L’éco-prêt à taux zéro n’est pas proposé automatiquement par toutes les banques. Seuls les établissements de crédit, sociétés de financement ou sociétés de tiers-financement ayant signé une convention avec l’État peuvent le distribuer.
En pratique, il faut donc interroger sa banque ou comparer plusieurs établissements. Certaines banques connaissent bien le dispositif et disposent de procédures internes claires. D’autres peuvent demander des pièces complémentaires ou traiter plus lentement les dossiers.
La banque examine généralement les formulaires éco-PTZ, les devis, les qualifications RGE des entreprises, les caractéristiques du logement et la situation de l’emprunteur. Elle peut demander des justificatifs d’identité, de revenus, de propriété ou de résidence principale.
Un dossier incomplet entraîne souvent des retards. Les formulaires doivent être cohérents avec les devis, les montants et les travaux réellement prévus.
Peut-on cumuler l’éco-PTZ avec d’autres aides ?
Oui, l’éco-prêt à taux zéro peut se cumuler avec d’autres aides à la rénovation énergétique. Il peut notamment compléter MaPrimeRénov’, les certificats d’économies d’énergie, les aides de l’Anah, les aides locales et la TVA à taux réduit lorsque les conditions propres à chaque dispositif sont respectées.
Cette logique de cumul est l’un des intérêts majeurs de l’éco-PTZ. Une aide directe réduit le coût du projet, tandis que l’éco-PTZ peut financer le reste à charge sans intérêts.
Le montage doit toutefois être cohérent. Chaque aide possède ses propres règles, ses critères techniques, ses plafonds et ses délais. Certains financeurs imposent de déposer la demande avant de commencer les travaux. L’ordre des démarches est donc important.
Dans un projet de rénovation énergétique globale, l’accompagnement permet de vérifier quelles aides peuvent être mobilisées et comment les articuler avec le prêt.
Comment demander un éco-prêt à taux zéro ?
La demande d’éco-PTZ commence par l’identification des travaux. Il faut définir les postes à réaliser, vérifier leur éligibilité et faire établir des devis par des entreprises qualifiées. Les devis doivent être précis, cohérents et suffisamment détaillés pour permettre à la banque d’identifier les travaux financés.
Le propriétaire remplit ensuite les formulaires nécessaires avec les entreprises concernées. Ces documents présentent le logement, les travaux, les montants et les caractéristiques techniques. Ils sont transmis à la banque avec les devis et les pièces justificatives demandées.
Après l’accord de la banque, les travaux peuvent être réalisés. Le prêt peut être versé en une ou plusieurs fois selon les modalités prévues. À la fin du chantier, les factures doivent être transmises pour justifier la bonne réalisation des travaux.
Les travaux doivent être réalisés dans le délai prévu à partir de l’émission de l’offre de prêt. En cas de changement d’entreprise ou de modification importante du projet, les documents doivent être actualisés.
Pourquoi se faire accompagner avant de demander un éco-PTZ ?
L’éco-prêt à taux zéro est simple dans son principe, mais plus technique dans sa mise en œuvre. L’erreur fréquente consiste à penser qu’un devis de rénovation énergétique suffit pour obtenir le prêt. En réalité, il faut vérifier la nature des travaux, les critères techniques, les qualifications RGE, les aides cumulables et la cohérence du dossier.
Un accompagnement permet d’éviter les mauvais choix. Il aide à construire un scénario de rénovation pertinent, à hiérarchiser les travaux et à intégrer l’éco-PTZ dans un plan de financement plus complet.
Aid’Habitat accompagne les ménages dans leurs projets de rénovation énergétique. L’intervention peut inclure l’audit énergétique, la définition des scénarios de travaux, l’estimation des aides mobilisables et l’appui administratif pour sécuriser le projet.
Cet accompagnement est particulièrement utile lorsque l’éco-PTZ est mobilisé avec MaPrimeRénov’ ou dans le cadre d’une rénovation d’ampleur. L’objectif n’est pas seulement d’obtenir un financement, mais de financer les bons travaux.
Erreurs fréquentes à éviter avec l’éco-prêt à taux zéro
La première erreur consiste à déposer un dossier avec des devis incomplets. Un devis doit permettre d’identifier clairement les travaux, les quantités, les matériaux, les performances et l’entreprise qui intervient.
La deuxième erreur consiste à confondre éco-PTZ et prêt à taux zéro immobilier. Le PTZ immobilier finance l’achat d’un logement sous conditions. L’éco-PTZ finance des travaux de rénovation énergétique dans un logement existant.
La troisième erreur consiste à oublier les critères techniques. Un matériau ou un équipement peut sembler performant, mais ne pas respecter les exigences du dispositif ou ne pas être posé par une entreprise qualifiée.
La quatrième erreur consiste à commencer les travaux trop tôt. Certaines aides et certains financements exigent que les démarches soient engagées avant le lancement du chantier. Démarrer sans vérification peut fragiliser le financement.
La cinquième erreur consiste à raisonner uniquement en mensualité. Un prêt sans intérêts reste une dette. Il doit s’intégrer dans un budget global, avec les aides attendues, les factures réelles et la trésorerie disponible.
FAQ – Éco-prêt à taux zéro
Quelles sont les conditions pour obtenir un éco-prêt à taux zéro ?
Il faut être propriétaire occupant, bailleur, syndicat de copropriétaires ou société civile éligible. Le logement doit être une résidence principale ou destiné à le devenir, achevé depuis plus de deux ans, et les travaux doivent respecter les critères techniques du dispositif. Les entreprises doivent généralement être RGE.
Quels sont les travaux éligibles pour l’éco-PTZ ?
Les travaux éligibles concernent notamment l’isolation de la toiture, des murs, des planchers bas, des parois vitrées, le chauffage, l’eau chaude sanitaire utilisant une énergie renouvelable, la rénovation globale et certains systèmes d’assainissement non collectif.
Quelle banque fait l’éco-prêt à taux zéro ?
Seules les banques et sociétés de financement ayant signé une convention avec l’État peuvent distribuer l’éco-PTZ. Il faut donc vérifier directement auprès de son établissement bancaire ou interroger plusieurs banques.
Quelle est la durée maximale d’un éco-prêt à taux zéro ?
La durée maximale est généralement de 15 ans. Elle peut aller jusqu’à 20 ans pour une rénovation énergétique globale ou lorsque l’éco-PTZ est mobilisé avec MaPrimeRénov’.
Peut-on cumuler éco-PTZ et MaPrimeRénov’ ?
Oui, l’éco-PTZ peut être cumulé avec MaPrimeRénov’ lorsque les conditions des deux dispositifs sont respectées. Il peut notamment servir à financer le reste à charge après déduction de l’aide.
L’éco-PTZ est-il soumis à condition de ressources ?
Non. L’éco-prêt à taux zéro est accessible sans condition de ressources. La banque analyse toutefois la capacité de remboursement de l’emprunteur avant d’accorder le prêt.
Conclusion
L’éco-prêt à taux zéro est un levier utile pour financer des travaux de rénovation énergétique sans payer d’intérêts. Il peut accompagner une action ponctuelle, une rénovation plus ambitieuse ou un projet combiné avec MaPrimeRénov’.
Pour en bénéficier, il faut respecter les conditions liées au logement, aux travaux, aux entreprises RGE et au dossier bancaire. Le prêt peut atteindre 50 000 € selon le projet, avec une durée de remboursement pouvant aller jusqu’à 20 ans dans certains cas.
L’intérêt de l’éco-PTZ dépend surtout de la qualité du projet financé. Avec un accompagnement adapté, il devient un outil efficace pour réduire le reste à charge, améliorer le confort du logement et engager une rénovation énergétique cohérente.